配料表干净、蛋白含量够、价格也不贵——
一桶蛋白粉可以把这些都做到,却卡在"难喝"上。
近300条差评里,吐槽味道的占35%,说没效果的只有10.7%。
「这个味道真的太腻了,真心奉劝没喝过的不要尝试,我现在每天都是咬着牙喝下去的」,有人这样写。
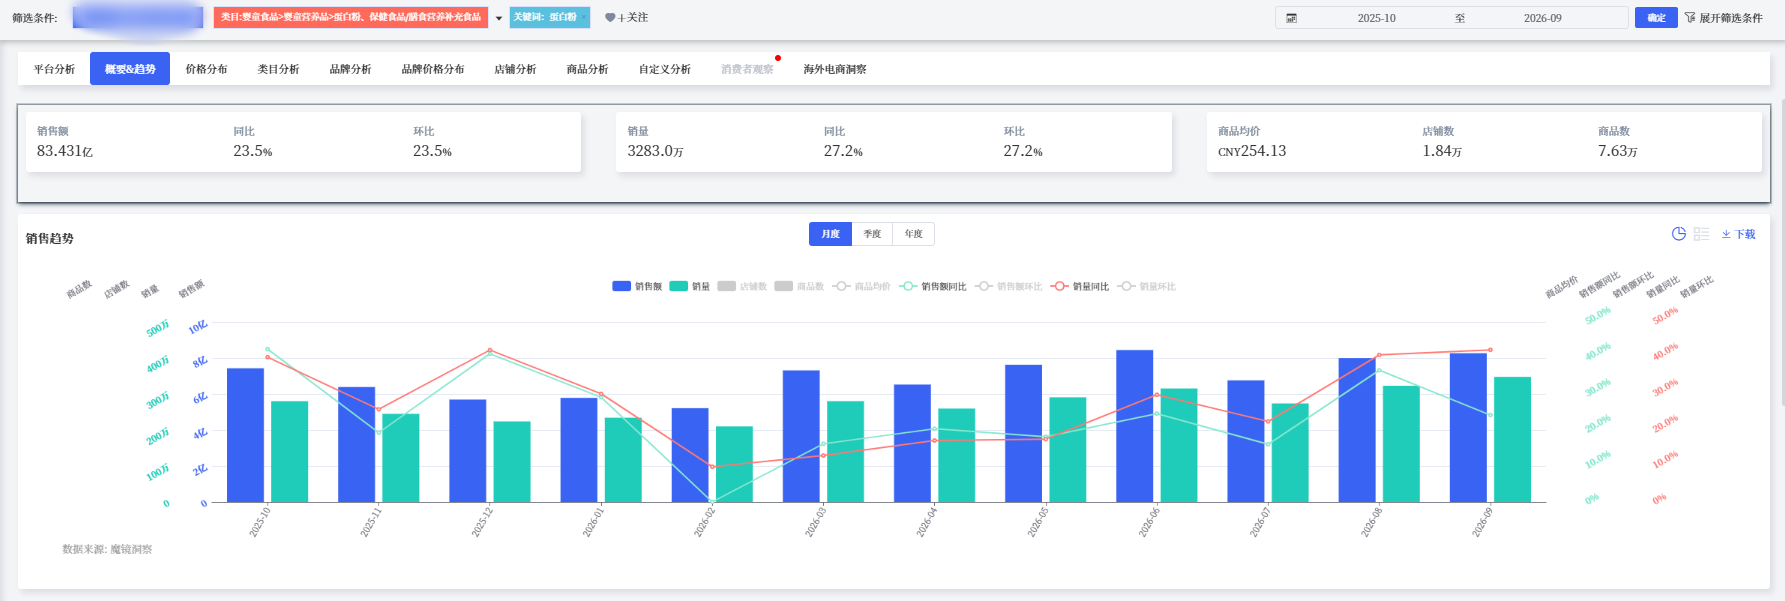
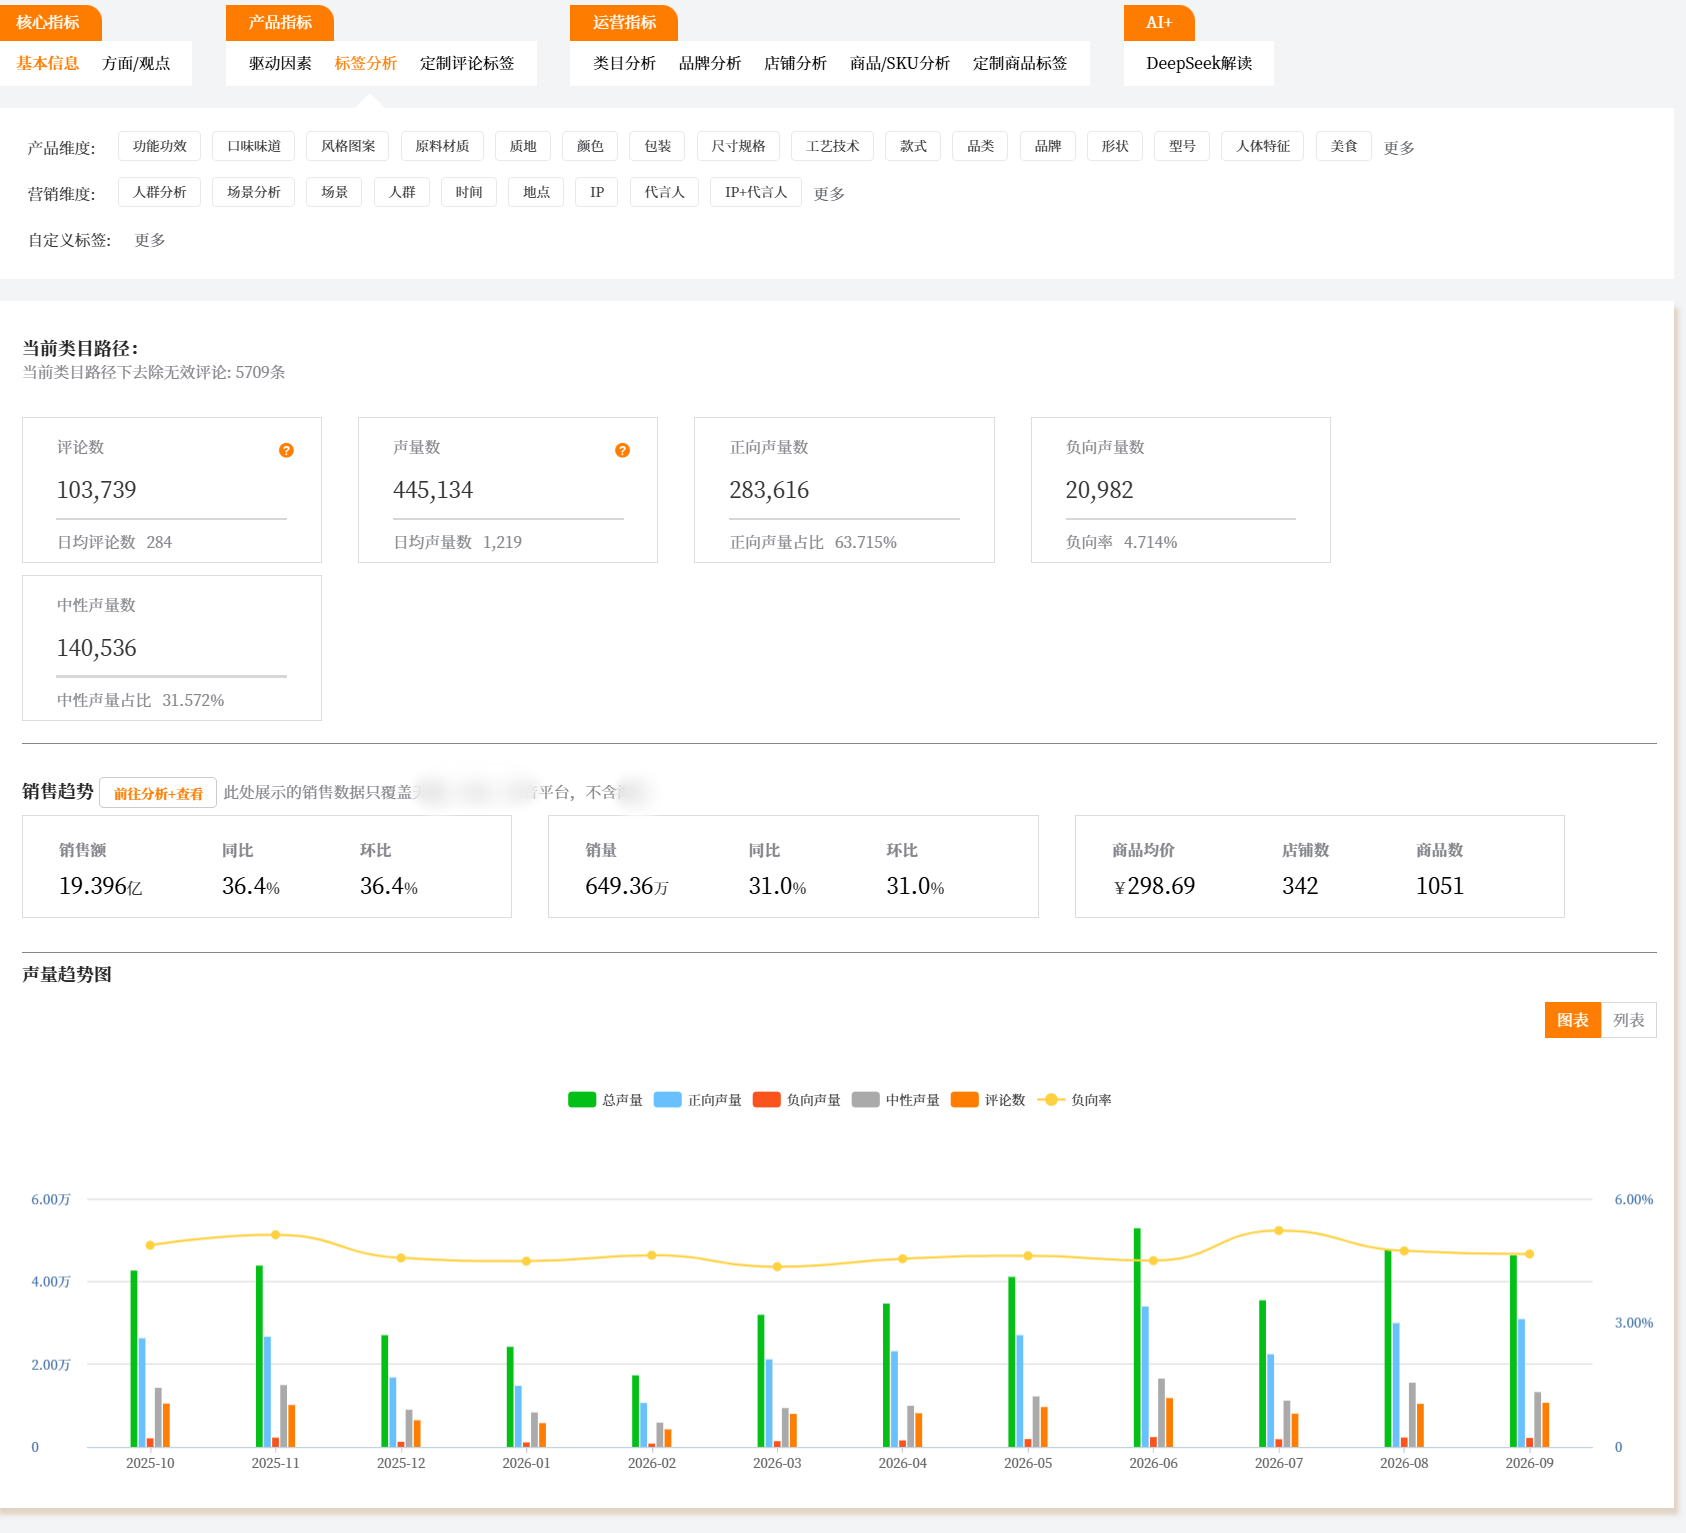
这个品类一年卖了83.43亿元、比上一年多23.5%,均价却跌了3%。
效果好不好,要喝上一个月才知道;难喝不喝,第一口就决定了。
而一桶喝不下去的蛋白粉,就算营养表再漂亮,也只会被摆在柜子最里面。
本篇数据来源魔镜CMI产品,解读及分析由AI生成,仅供参考,请自行甄别。希望能给您带来启发。
1. 83.43亿的增长,是销量推的,不是价格推的
销量涨27.2%,销售额只涨23.5%,均价从261.9元降到254.1元——典型"以价换量"。
月度均价从去年10月的265.3元,跌到今年9月的237.9元,一年内掉了10.3%。同期低价段的销量占比从63.8%升至71.3%——消费者没有离开,但正在往下挪。
供给也在扩容:在架商品数增19.7%,增速快于店铺数的9.6%——单店SKU在变多,竞争从"开店红利"转向"货盘效率"。
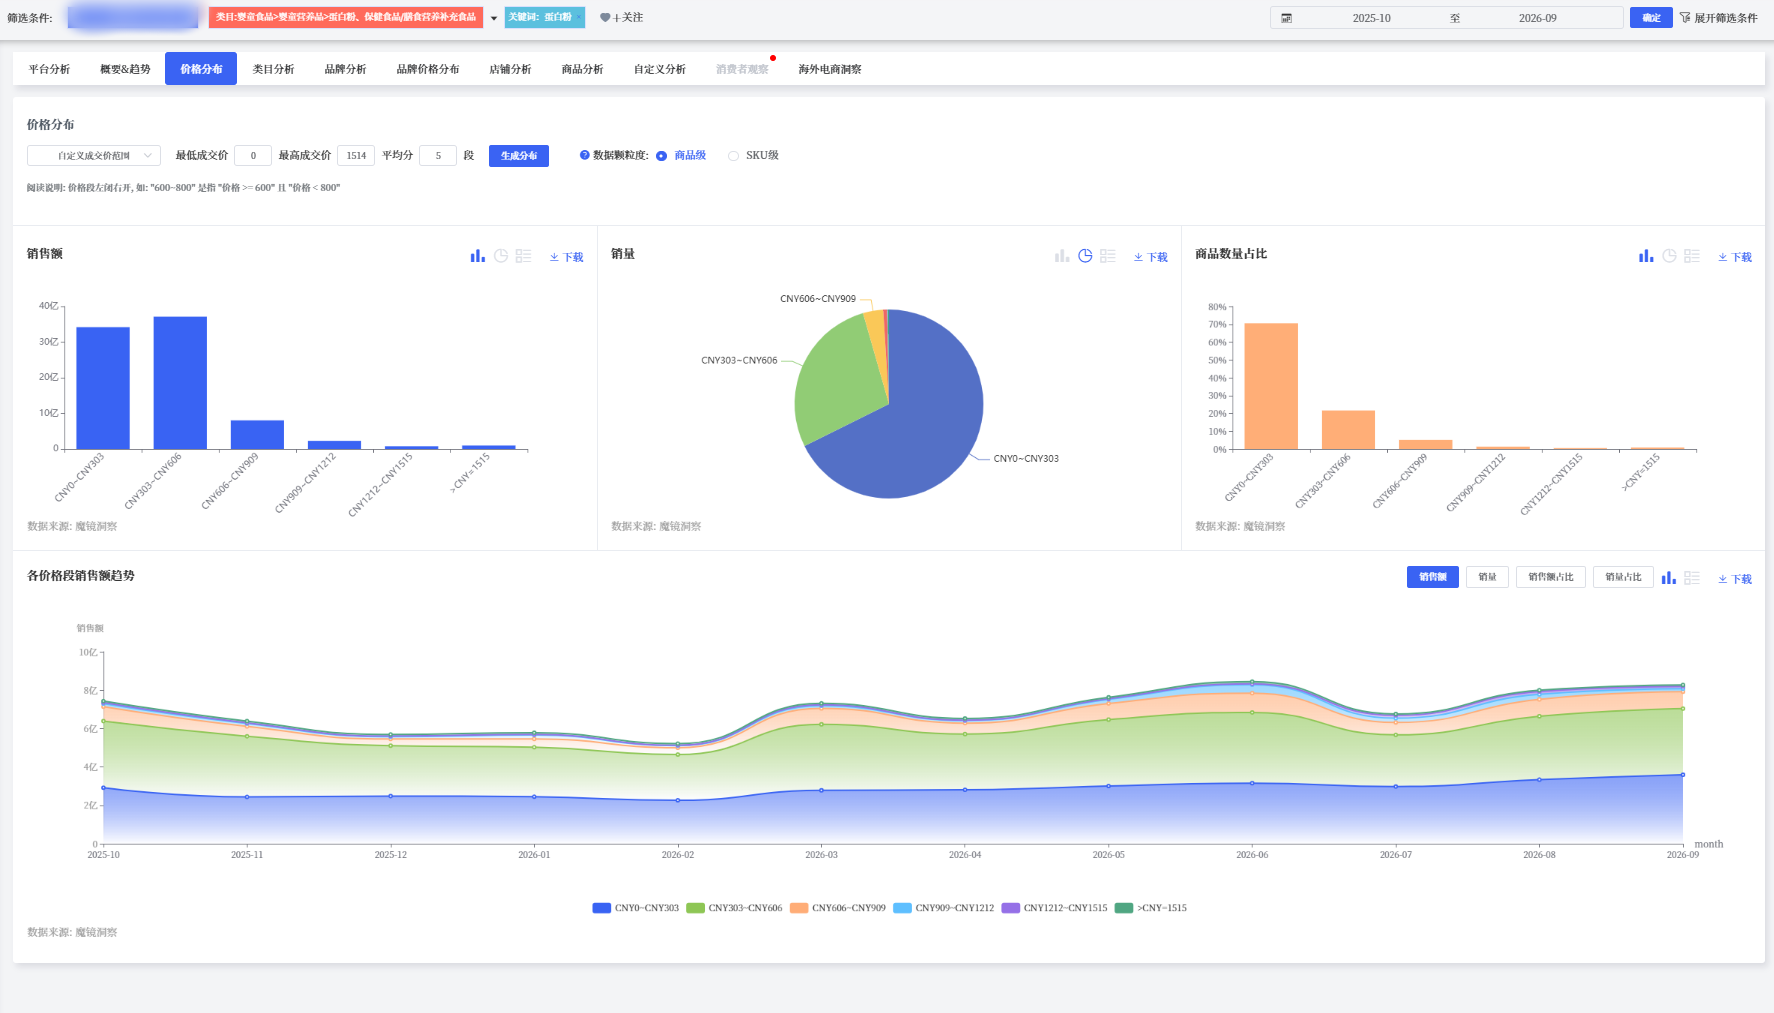
2. 价格带:69%的销量在310元以下,但只贡献42%的销售额
0-310元这一档拿走68.8%的销量,只贡献42.3%的销售额——卖得多,赚得少。而310-620元这一档相反:只用27.3%的销量,换来44.4%的销售额,中端才是钱最多的地方。
这解释了大盘均价为什么在跌:不是好产品降价了,是便宜产品卖得更多了。
3. 增长在两端,中间的传统品牌被夹击
这个品类不是均匀增长,而是两头跑得最快:
一头是高端专业:均价531元的进口品牌同比+58.5%,均价767元的同比+114.4%,均价636元的同比涨了18.7倍——高客单不但没被低价挤压,反而在扩容。
另一头是低价国货:均价207元的一个品牌同比涨12倍,另一个均价104元的涨77.7%。
被夹在中间的,是"大而全"的传统保健品品牌:其中一个同比-11.1%、份额掉了3.64个百分点。
同一个品类,高端和低端都在涨,中间的在做缩水——这是"专业信任"和"极致性价比"各自找到了人,而"什么都有但都不突出"的位置最难受。
4. 产品结构:乳清一统,但细分方向在冒头
在前200个商品里,乳清类占了123个、贡献24.55亿元——是压倒性的主力。其中分离乳清46个、9.15亿元,是增长引擎。
植物蛋白只有0.93亿元,仍是小众;但"术后/恢复"这个方向只有6个商品、0.76亿元——而评论里"手术"被提了613次、"术后"449次,需求已经表达出来,供给几乎没跟上。
功能宣称上,增肌仍是第一(16.11亿元),但免疫(5.64亿元)和中老年(5.86亿元)已成第二增长极——而且它们和健身人群说的完全是两套语言。
买蛋白粉的不止一种人。下面按四种不同的买法来分——每一拨人卡的地方,都不一样。
1. 中老年与他们的子女:买的人和用的人,评价差了三倍
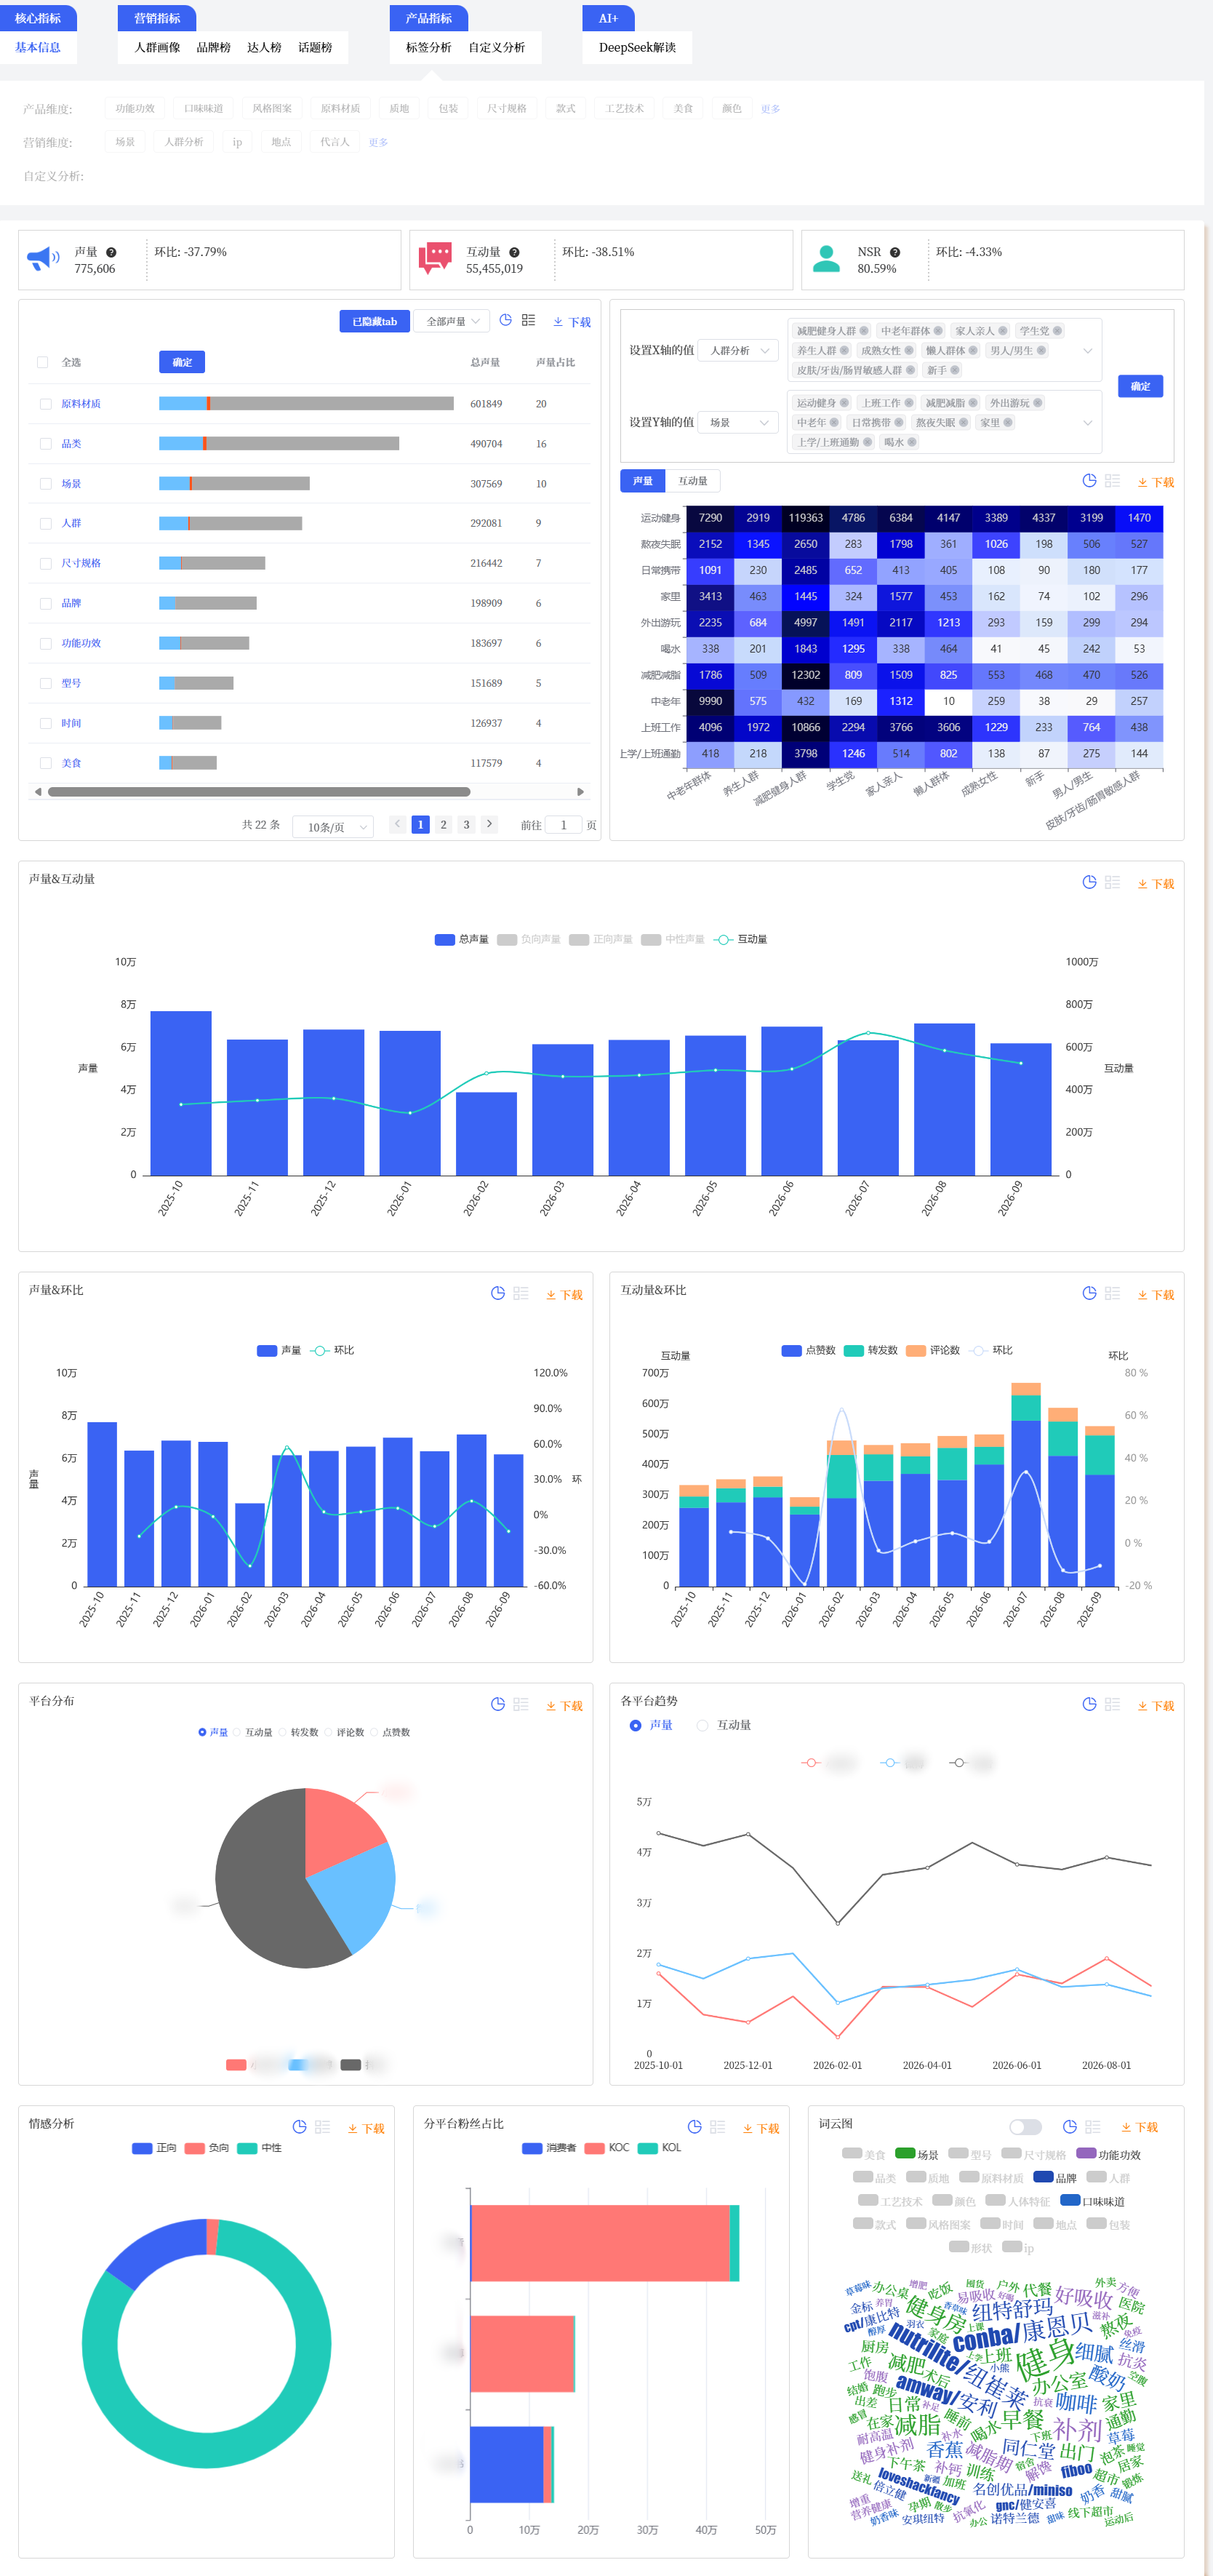
「老人」「长辈」「父母」「老年人」合计被提及约5,485次。但四个词的满意度差得很远:「父母」正评率只有15.1%,是整张表里最低的;而「老年人」自己评价的正评率是59.2%。
核心诉求:好吸收、不胀气、不甜、方便——要的是"能天天喝下去"
本质判断:15.1%和59.2%的差距,说明买的人和用的人不是同一个人——子女挑的(父母一词)评价低,父母自己用的(老年人一词)评价高。原声很直接:「老妈术后老觉得身上没劲……喝了一段时间,现在能自己下楼买菜了」——他们要的不是参数,是看得见的身体变化
2. 健身人群:被提到得最多,也最会算账
健身、运动、训练、锻炼、健身后——与健身相关的场景词合计约5,722次。
核心诉求:练后补充、增肌、好溶解——关注的是效率和性价比
本质判断:这群人会算账——买的是5磅/4磅大桶、按磅算钱,追求单磅性价比。他们是价格最敏感的一群,也是最早去找平替的一群
3. 术后与病后恢复:需求已表达,供给几乎空白
「手术」613次、「术后」449次,合计超千次;但前
核心诉求:好吸收、不胀气、医生可推荐——决策链里有一个专业人士
本质判断:在几类人群里,这是缺口最大的一处——需求摆在那儿,货架上主打这个方向的商品只有6个
4. 减脂女性:商品最少,单品效率最高
主打"减脂/塑形"的商品在热销榜前200里只有16条,却做出了5.26亿元的销售额——是这几类功能宣称里,单品产出最高的一组。
核心诉求:低糖、低脂、不涨肚、能加在咖啡里——要"喝不出粉味"
本质判断:供给明显不足。女性市场不是没有需求,是没有为他们设计的产品
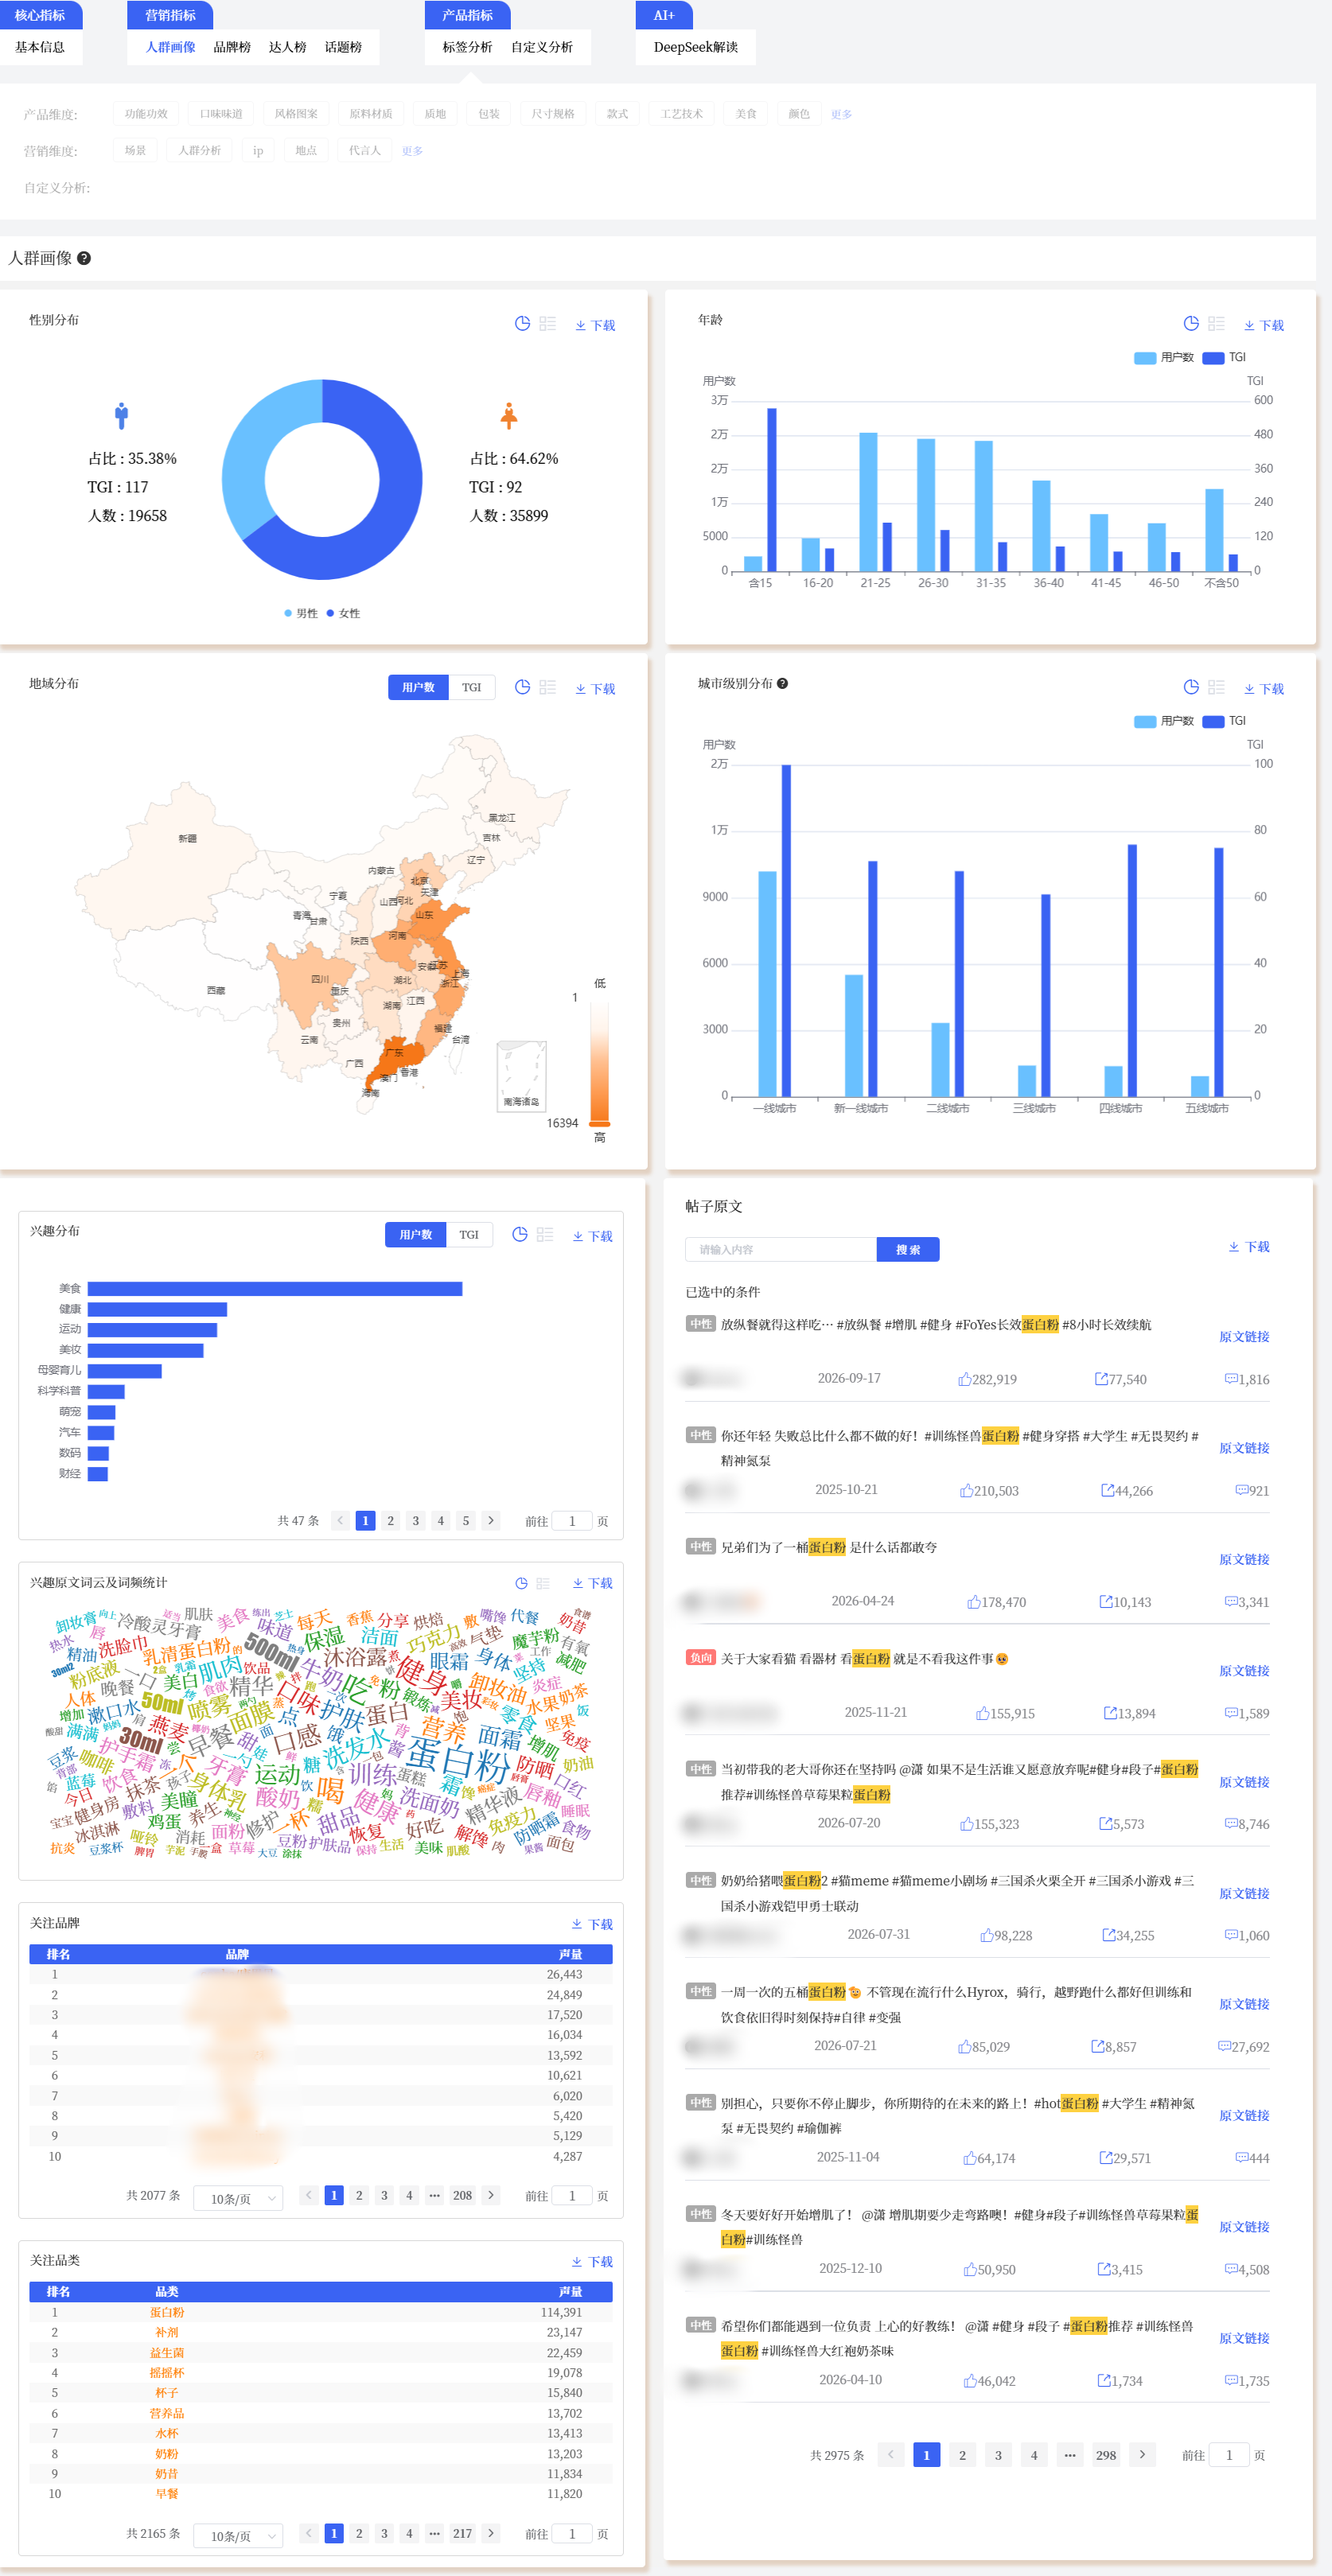
四拨人看下来,能看出两件事:一是他们的判断标准完全不同——健身的人算性价比,中老年和术后人群买的是"确定感",这两拨人不会为同一个产品买单;二是卡的方式不一样——中老年不是没产品,是产品同质化(大罐装、要摇匀);术后不是同质化,是几乎没产品,而货架上堆的仍是给健身人群做的大桶装。
这个品类最反直觉的一件事:消费者抱怨最多的,不是产品没用,是难喝。
近300条负向原文里,味觉体验(难喝、太甜、异味、粗糙)占35%;而"效果不明显"只占10.7%。
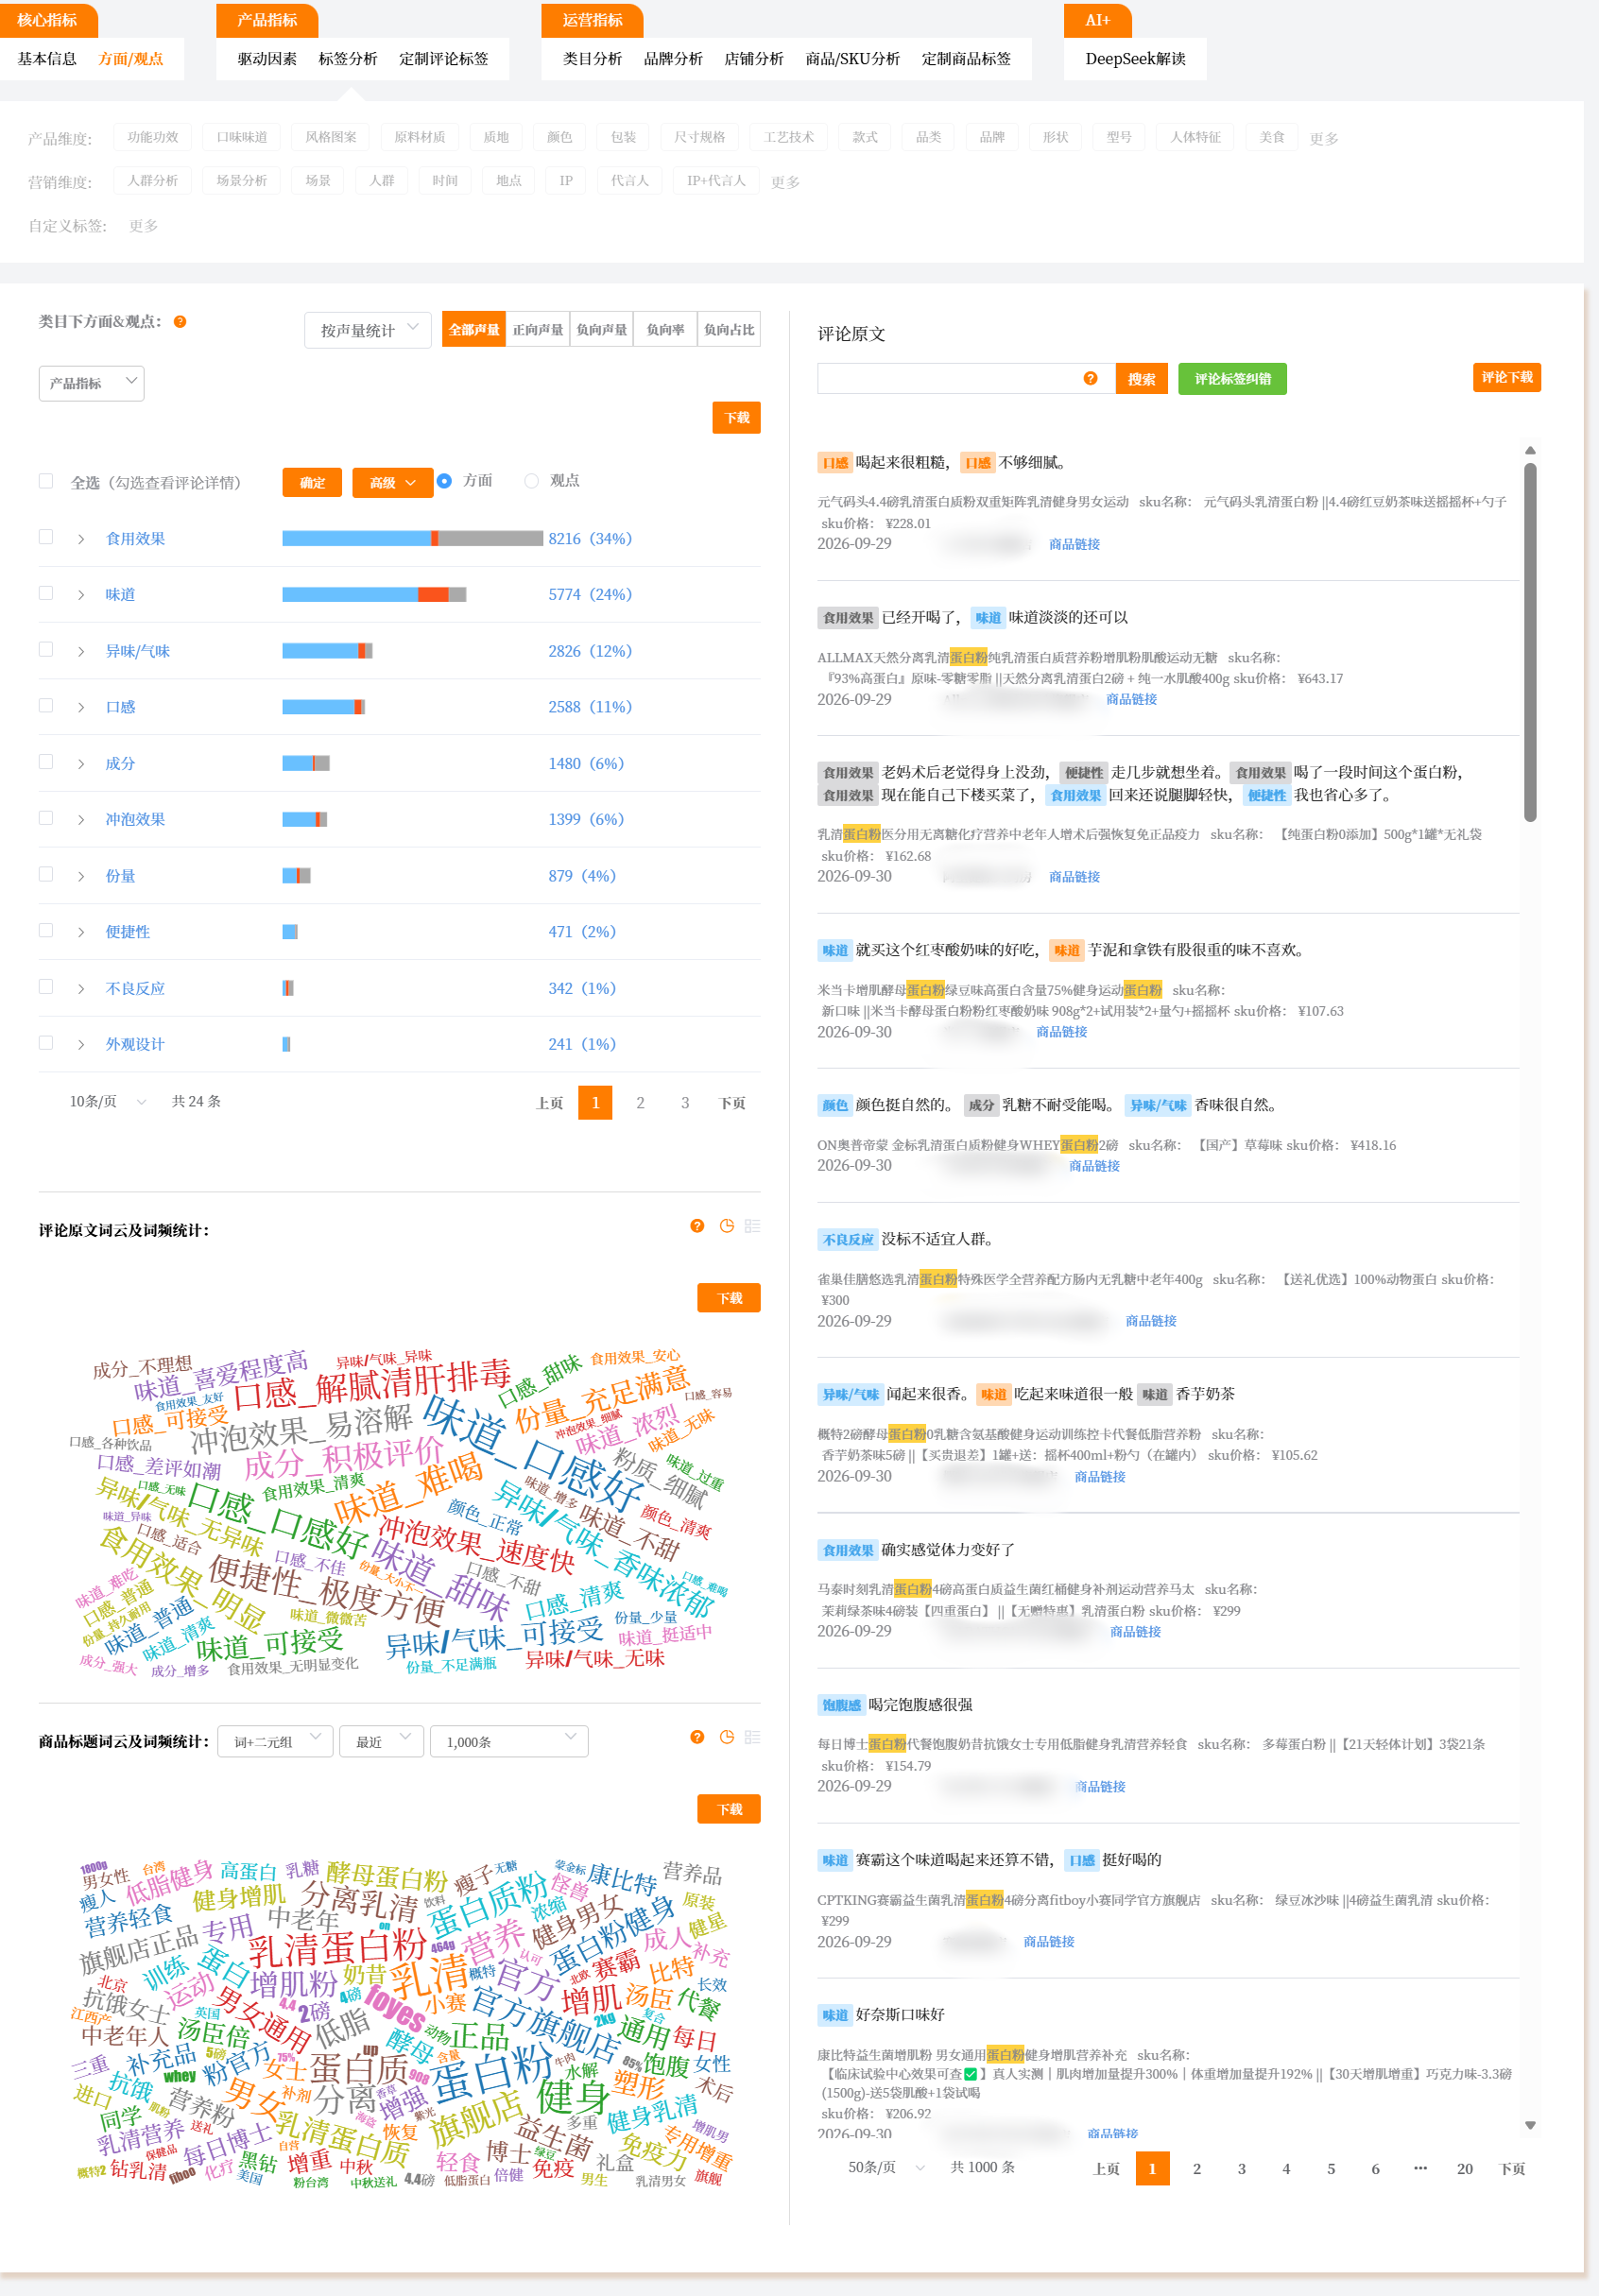
「太腻了,每天咬着牙喝」、「甜腻」、「齁甜」、「有股臭脚丫子味」、「口感像糊糊」......
这个细节很关键:评论里"顺滑""细腻""清爽"是正向高频词,但"甜腻""齁甜"同时高频——消费者要"好喝",但不要"甜"。这是个很窄的窗口。
排在后面的还有:冲泡结块(4%)、肠胃不适胀气拉肚子(3.7%)——占比不高,但负向情绪强、直接杀伤复购。
为什么这件事比"有没有效果"更重要:蛋白粉是高频复购品。一桶喝一个月,如果每天都要"咬着牙喝",第二桶就不会再买。效果需要时间验证,难喝是当场劝退。
这个品类的竞争,正在从"谁的蛋白含量高",转向"谁能让人喝得下去"。
用户在哪一步停下来,机会就在哪一步。有三个方向值得做。
1. 中老年"易吸收+不甜"日常罐(220-320元)
面向55岁以上自用人群和35-45岁的子女,场景是日常营养补充。
核心卖点:乳清+大豆双蛋白、添加益生菌、低甜原味、温水一冲即开——"不甜不腥、喝完不胀气、父母愿意天天喝"
痛点与机会:这个人群是人群词里声量最大的一拨,产品却不缺——缺的是"能坚持喝下去"的形态。甜腻、结块、胀气、成分标注不清,四个痛点都得一起解决
2. 术后/病后"高蛋白条装"(3.5-6元/条,整盒120-200元)
面向术后恢复、化疗、消化功能弱的人群,场景是医生建议补蛋白。
核心卖点:水解乳清或分离乳清、每袋20克蛋白、无香精低渗配方、免称量——"一天一条、不胀气、好吸收"
痛点与机会:需求已表达、供给几乎空白——评论里"手术""术后"合计超千次,货架上主打这个方向的商品只有6个
3. 女性"低甜分离乳清"小规格(150-260元)
面向22-35岁轻健身与减脂女性,场景是咖啡、酸奶、燕麦的日常添加。
核心卖点:分离乳清、0蔗糖、无色无味版、加在咖啡里喝不出粉味——"不甜、不涨肚、喝不出粉味"
痛点与机会:在几个功能方向里,它的单品产出最高——热销榜前200里,主打"减脂/塑形"的只有16个商品,却卖出了5.26亿元。供给不足不是没需求,是没人认真做
三个方向放在一起看,能看出一件事:没有一个方向是在比"谁的蛋白含量更高"——中老年比的是"能不能天天喝",术后比的是"有没有人做",女性比的是"喝不喝得出粉味"。这个品类的下一轮竞争,不是配方参数的军备赛,是谁先把"难喝"这件事解决掉。
[以上内容由分析师通过魔镜数据库+产品创新解决方案(增长雷达、电商聆听、分析+)完成]


END
我们的研究覆盖了整个线上零售市场的数万个细分行业和数十万个品牌。 通过SaaS系统和洞察报告,我们服务于数百个品牌主、零售商、咨询公司、投资机构和政府部门。


