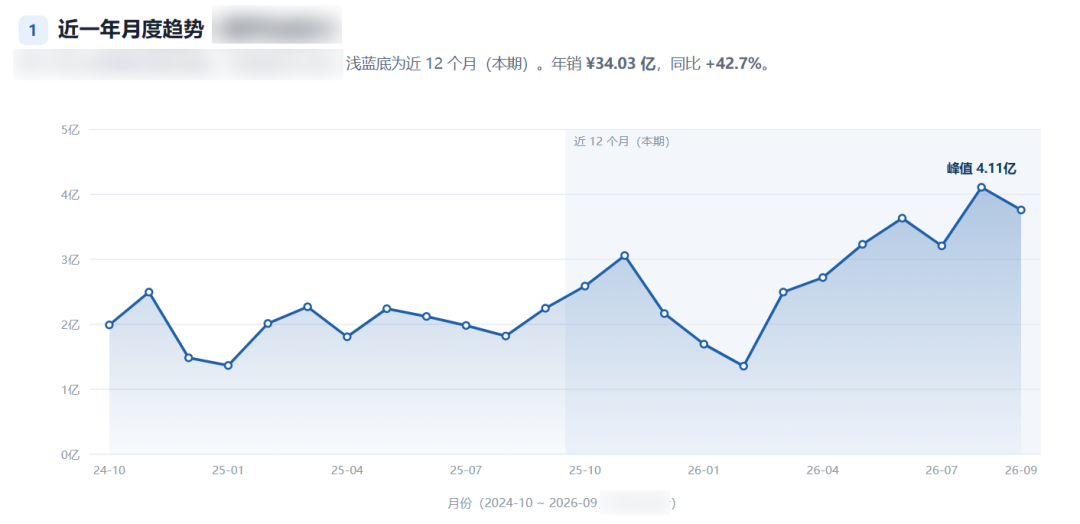
如果你正在为明年的产品线找方向,很难忽略货架上的这个数字:近一年(2025年10月至2026年9月),主流电商市场的"含镁"补充剂售出约34亿元,同比增长约43%——放在整个保健品大盘里,也是跑得快的那一档。
但先别急着立项——把这个数字拆开,会撞见两个"但是":将近一半是钙镁复合、D3K2这类复配产品,真正以"镁"或"镁+钾"为单一卖点的盘子要小得多;而玩家数以千计、低价战已经打了很久——热闹的另一面,是同质化。
所以本文只回答一个问题:含镁补充剂市场,到底值不值得进?如果进,该从哪里切?
我让镜界AI把国内线上销售、消费者评论与海外市场的数据调出来,把论证链拆开看。
· 盘子与口径:"含镁"盘子很大,但一半不是纯镁
规模上,近一年主流电商市场规模约34亿元、同比约+43%,增量来自"更多人买"而非提价——销量的增速跑在销售额前面,而且不是单点冲高——把近两年的月度曲线摊开,整体在抬升。节奏上也有"大促能级":近一年单月峰值出现在收官月、约4.1亿元;同期销量约2,230万件。
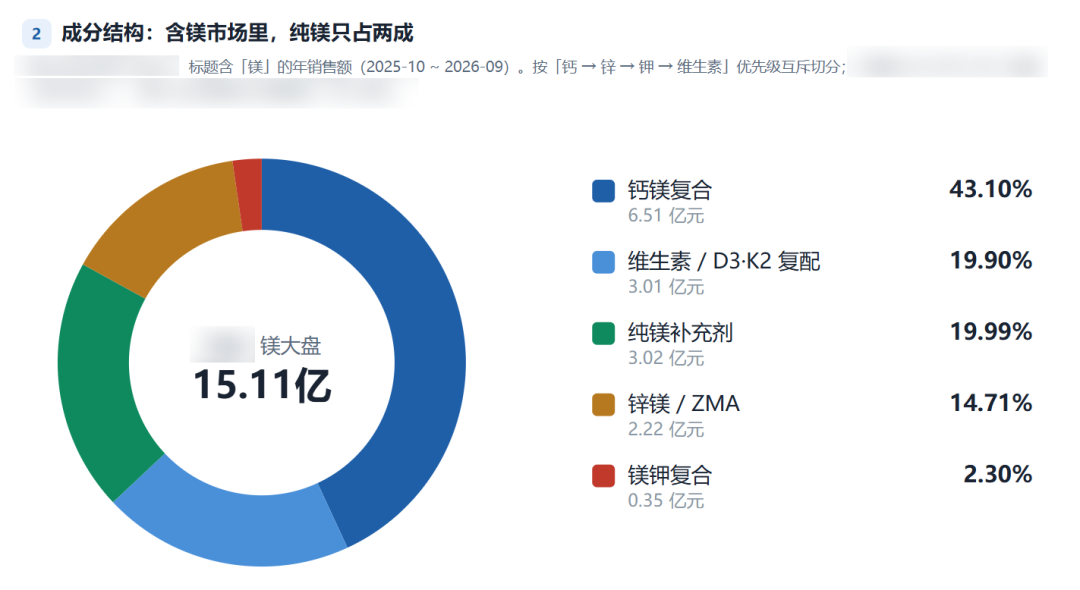
增速之外,更值得先讲的其实是口径,这34亿元按"标题含镁"统计,将近一半命中的是钙镁复合、D3K2等复配品;此外还有少量"不含镁"式的否定表述混在其中。换句话说,34亿元是"含镁相关"的天花板视角,不是"纯镁"的盘子。
严格意义上的"镁+钾"产品,约占大盘的2.3%,且集中度高、样本还窄——做"镁钾"可以是一款产品的切口,但撑不起一家公司的赌注;而盘子是真的大、也真的在涨——前提是,别把"含镁"读成"纯镁"。
· 竞争与门槛:门是开着的,"不被淹没"才是门槛
进不进得去,答案几乎写在明面上:门槛低。基础配方不难、价格带不设防、供给极其拥挤——主要平台上的活跃品牌数从数百到上千不等,长尾极长。
竞争的方式也因此很直白:低价段拿走了多数销量(约六成到八成)——在这个赛道,比价是默认动作。更直观的是座次:头部五十个品牌里,约三十个同比增速超过50%——同时也有近两成在明显退坡,新旧交替,比想象中剧烈。
但这门生意并非没有缝隙:头部三家合计不到一半份额,没有垄断者;座次也不稳——头部阵营里,有进口新锐一年做到六倍以上的增长,同时也有老名字在掉队。
结论是:进得来;但进来之后,"不被淹没"才是真正的门槛——正面拼价格,没有赢家。换个角度看,这种"分散+动荡"也意味着机会没有关门:没有谁的位置是坐稳的,也就没有谁的位置是不能动的。
· 需求与机会:消费者已经说出口,供给还没有充分接住
一个反直觉的事实是:这个品类的差评率很低——约2%上下,低于类目基线。而口碑不差,不代表位置已满——机会不在"救火",在"占位"。
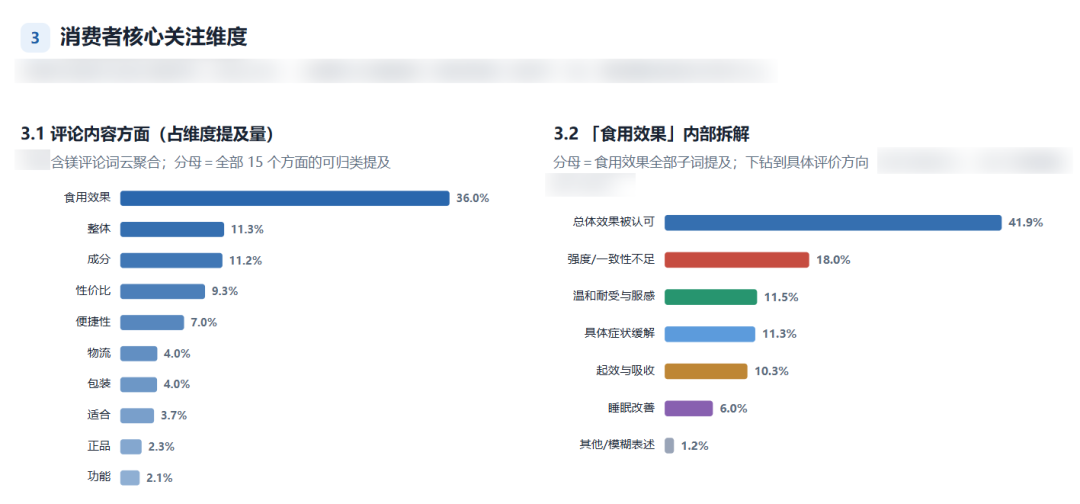
消费者最关心什么?讨论量最大的是"效果",其后是"成分"与"性价比"——这是一群盯着"效果"买单的消费者,信任建设都得从这个起点开始。而把抱怨抽出来看,几处机会点已经浮出来了:
被抱怨"吞不下、卡喉、太大"——当前供给以片剂为主,更易服用的形态(小片、粉剂、软糖)供给相对不足,市场份额有限,这是部分用户反馈较强的诉求。
评论里反复出现"氧化镁不太好吸收"这样的说法——一部分关注成分的线上用户已经在看"镁的形态",而货架大多还停在最基础的那一种。
"效果"是讨论度最高的话题,同时也存在大量"不明显""没感觉"的用户反馈。效果感知会受个体体质、服用剂量、服用周期等多重条件影响——起效周期、适用剂量的沟通透明化,是目前市场尚未充分做好的信任建设方向。
"正品""防伪"被反复提及——含量公示、配料表透明,是值得优先去占的信任位。
还有一处更隐蔽:"钾"的社媒讨论声量,只有"镁"的约7.6%——"镁+钾/电解质"在国内几乎没有口碑沉淀;而在日本市场,"钾/镁"的并列度约42%——但那只是舆论热度,不等于现成的需求规模;参照在前,仍要配上做教育的耐心。
这些机会点的共同点:不在基础原料层面,集中在使用体验与信任建设层面。这恰恰是多数低价供给不愿意投入的方向——产品形态可以快速代工实现,但信任构建、用户教育需要持续投入,很难快速完成。
对品牌方来说,这张清单串起来就是一条现成的产品路线:先改"怎么用"(形态),再改"用的是什么"(镁的形态),最后解决"凭什么信你"(透明化)。
· 海外参照:两个成熟市场,把路走过一遍
美国市场:镁品类年销约13.4亿美元、同比约+30%;形态明显更多元——除胶囊外,软糖形态已有约1.7亿美元规模;格局也分散,头部十家合计仅约三成半——"用产品差异化取胜"这条路,美国市场已经走过。
日本市场:约14.3亿日元、同比约+50%;最有参照价值的是用户习惯——"镁+钾"的并列度约42%。复合方向的用户教育,日本已经替市场做过一轮。
把两个市场拼起来看:镁在海外不是一个"新兴风口",而是已经被独立计量、被多种剂型切过、被不同格局验证过的成熟品类。但海外路径不能直接照搬到国内——国内外监管法规、消费者营养认知存在明显差异,海外经验只可作结构性思路参照,不可简单复刻;三个市场币种与口径不同,这些数字也不能直接换算相加。
两国样本给出的启示不复杂:镁值得一条独立的产品线,而不是货架角落里的一罐搭配品。
把五维放在一起,答案和报告一致:有条件Go。有三个值得重点考量的前提条件——
别从"镁钾片"这个窄口进。严格镁钾口径只有约1亿元、样本还窄——它是差异化方向之一,不是主战场。把"镁"作为主品类、把"镁+钾"作为差异化款,是更稳的姿势。
别打低价正面。低价段拿走多数销量,正面比价的结果往往是"赢了销量、输了利润"——"平价化放量"已是既成事实,不是新机会;靠地板价赢来的规模,撑不起一条产品线。
用"形态+信任"换定价权。更好吞的剂型、更被消费者认可的镁形态、更透明的含量与沟通——把消费者已经说出口的几件事,做成别人短期抄不走的组合,就是定价权的来源。换句话说:镁不缺入场者,缺的是"值得被记住"的产品。
"进得去"从来不是镁的难题——它的门槛,低到几乎是一张"欢迎光临"。真正的问题是进来之后:当上千个品牌在同一个低价带里比价,你手里有没有一件"别人抄不快"的东西。
镁的下一程,会从"成分"讲到"形态"与"信任"——从"我也有镁",讲到"我的镁哪里不一样、凭什么值得信"。值得进的前提,是你打算带着答案进,而不是带着价格进。
过去,这种级别的洞察需要团队数周的数据清洗与反复对齐。今天,战略决策的周期第一次被压缩到了"思考本身所需的时间"。
工具负责让看不见的变得可见,而我们,负责提出更好的问题。
[以上内容由分析师通过魔镜数据库+产品创新解决方案(增长雷达、电商聆听、分析+)完成]


END
我们的研究覆盖了整个线上零售市场的数万个细分行业和数十万个品牌。 通过SaaS系统和洞察报告,我们服务于数百个品牌主、零售商、咨询公司、投资机构和政府部门。


